Energetická krize se přesouvá z trhu s ropou přímo do rozpočtů amerických domácností
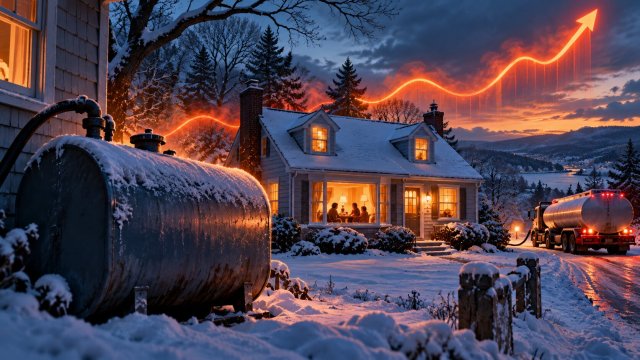
Ceny topného oleje, který využívá přibližně 4,8 milionu domácností zejména na severovýchodě USA a na Aljašce, se blíží historickým maximům.
Tržní přehled a makroekonomické události
National Energy Assistance Directors Association očekává, že náklady na vytápění olejem mohou během zimy vzrůst přibližně o 50 %, což by průměrné domácnosti přidalo téměř 900 USD k sezónnímu účtu. Pro spotřebitele jde o další výrazný inflační impuls, který může omezovat disponibilní příjmy a spotřebu právě v době, kdy vyšší sazby již zdražují úvěry. Politický tlak zároveň roste: senátoři požadují dřívější uvolnění federální podpory na energie a představitelé Maine chtějí využít milionbarelovou strategickou rezervu topného oleje.
Hlavním zdrojem napětí zůstává omezená nabídka destilátů a narušení globální energetické infrastruktury. Topný olej je prakticky identický s dieselem, jehož ceny v posledních týdnech dosáhly rekordních hodnot, přestože samotná ropa po předchozím růstu spíše stagnovala. Důvodem je kombinace sezonní poptávky a geopolitických šoků: válka s Íránem narušila spolehlivý průchod tankerů Hormuzským průlivem a zesílené ukrajinské útoky na ruské rafinerie omezují další významný zdroj rafinovaných produktů. Riziko proto není pouze v ceně barelu ropy, ale zejména v dostupnosti dieselu, topného oleje a přepravních kapacit. To může udržovat vyšší inflační tlaky i v případě, že se spotová cena ropy stabilizuje, a komplikuje tak snahu Fedu dostat inflaci pod kontrolu.
Dluhopisový trh vysílá stále výraznější varování pro americkou ekonomiku. Výnos desetiletého státního dluhopisu se minulý týden vrátil přibližně na 5,28 %, tedy k nejvyšším úrovním za více než dvě desetiletí, zatímco třicetiletý výnos se dostal až k 5,69 %. Fed 16. září zvýšil základní sazbu o 25 bazických bodů do pásma 3,75–4,00 %, poprvé za více než tři roky, a trh v širším horizontu stále připouští několik dalších zvýšení. Slabší páteční data z trhu práce sice krátkodobě snížila pravděpodobnost dalšího kroku již letos, ale základní problém zůstává: finanční podmínky se výrazně zpřísnily. Strategové Fundstratu upozorňují, že historicky začínají akciové valuace výrazněji trpět kolem desetiletého výnosu 5,5 %, zatímco Franklin Templeton považuje případných 6 % za úroveň, která by zásadně změnila investiční diskusi. Skutečná zlomová hranice není ale předmětná, neboť jí nelze přesně určit. Důležité je délka časového období po které jsou úrokové sazby na zvýšené úrovni. Čím déle jsou sazby výše, tím více roste riziko finačního stresu a problémů s likviditou napříč systémem.
Mark Zandi z Moody’s varuje, že restriktivní podmínky již začínají ekonomiku oslabovat a jejich délka bude rozhodující. Pokud vysoké sazby přetrvají jen několik měsíců, konflikt s Íránem skončí a ropa zlevní, dopad by podle něj mohl zůstat zvládnutelný. Pokud se však současné podmínky přenesou hluboko do příštího roku, ekonomika může začít výrazněji ztrácet dynamiku. Největším rizikem jsou vysoce zadlužené společnosti, jejichž vlastníci v posledních letech prodlužovali splatnosti dluhu, aby oddálili růst úrokových nákladů; delší období vysokých sazeb by podle Zandiho mohlo spustit vlnu bankrotů. Rostoucí úroky současně tlačí domácnosti s kreditními kartami a úvěry zajištěnými nemovitostmi. Zandi navíc upozorňuje na potenciální dluhový strop po volbách v roce 2026: rozdělený Kongres by mohl zvýšit politickou rizikovou prémii amerických státních dluhopisů.
Výsledky firem a sentiment
- Akciový trh zatím rostoucím výnosům překvapivě odolává a hlavním důvodem zůstává AI. S&P 500 je přibližně 13 % výše od začátku roku a méně než 1 % od historického maxima, Nasdaq 100 letos přidal přibližně 22 % a v pátek vytvořil nový rekord. Největší příspěvek k růstu v posledních měsících přinesly Microsoft, Nvidia a Apple. Očekávání před výsledkovou sezonou jsou mimořádná: zisk na akcii technologického sektoru má ve třetím čtvrtletí meziročně vzrůst přes 65 % a celému S&P 500 analytici připisují více než 24% růst EPS. UBS očekává za celý rok růst zisků indexu kolem 25 % a dalších 14 % v roce 2027, což podle banky umožňuje akciím absorbovat i mírně vyšší sazby. Sean McLaughlin z All Star Charts zároveň upozorňuje, že trh měl během posledních měsíců mnoho důvodů k poklesu, ale přesto zůstal silný; pozitivní překvapení ve výsledcích by proto mohlo vyvolat další významnou rally.
- Odolnost technologických gigantů má ale stále vyšší cenu: AI investice se přesouvají od vlastního cash flow k dluhovému financování. Alphabet, Amazon a Meta mají na roční bázi záporný volný peněžní tok a hyperscaleři jako Meta, Amazon, Alphabet, Microsoft či Oracle budou podle Bloomberg Intelligence v příštích dvou letech stále více využívat dluhové trhy. Zatím jejich kreditní kvalitu chrání prudký očekávaný růst EBITDA, nicméně finanční profil sektoru se mění. Předchozí obrana proti vysokým sazbám, vysoké hotovostní rezervy a minimální zadlužení postupně slábne. Zandi přesto považuje AI giganty za výjimku oproti zbytku ekonomiky, protože vysoké marže a očekávání budoucích zisků jim umožňují financovat datová centra i při drahém kapitálu. Kritickou otázkou zůstává, zda reálná monetizace AI udrží tempo s investicemi.
- Valuace zůstávají historicky napjaté a sentiment veřejnosti je výrazně opatrnější než chování samotného trhu. CAPE poměr S&P 500 dosahuje přibližně 41, tedy úrovně, která se naposledy objevila během vrcholu internetové bubliny a předtím se podobně extrémní hodnoty objevily před krachem roku 1929. Průzkum Allianz Life ukázal, že 74 % Američanů považuje současná tržní maxima za neudržitelná a očekává korekci; téměř dvě třetiny odkládají finanční rozhodnutí kvůli ekonomické nejistotě a pouze 27 % se cítí dostatečně komfortně k okamžitému investování. Rizikem je tka nyní případná kombinace vysokých sazeb, zhoršení růstu a zklamání výsledků hlavních AI lídrů. Investoři proto sledují, zda tempo růstu AI zisků vydrží a zda firmy dokážou obhájit stále vyšší kapitálové výdaje. Rostoucí sazby jsou postupně „korozivní“ pro valuace, nikoliv okamžitý spouštěč propadu, skutečný problém by nastal, pokud by se k vyšším výnosům přidal fundamentální šok, například kdyby Nvidia nesplnila očekávání. UBS proto doporučuje širší geografickou diverzifikaci mezi USA, Evropu a Asii a vedle AI také expozici na energetiku a zdravotnictví.