Americké akciové trhy zakončily říjen výrazným výprodejem technologického sektoru
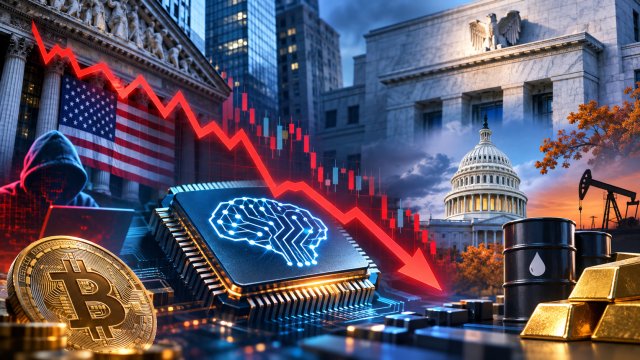
Zbytek trhu vykazoval překvapivou odolnost. Poslední říjnová obchodní seance přinesla pokles indexu S&P 500 o 1,8 % a Nasdaq 100 ztratil dokonce 3,4 %. 47 největších AI a polovodičových společností od 6. října přislo o přibližně 5 bilionů USD tržní kapitalizace, přičemž Nvidia a Alphabet ztratily každá zhruba 835 mld. USD.
Tržní přehled a makroekonomické události
Naopak zbývajících 625 velkých amerických společností zvýšilo svou hodnotu o 1,3 bilionu USD. Přestože S&P 500 během týdne oslabil, devět z jedenácti sektorů vzrostlo alespoň o 1 %, což je kombinace, kterou trh nezažil minimálně od roku 1999. Vývoj tak ukazuje na výraznou sektorovou rotaci, nikoliv plošný odchod investorů z amerických akcií.
Polovodičový sektor se dostal do kritického technického pásma, historická sezónnost však hraje ve prospěch kupujících. ETF iShares Semiconductor (SOXX) během října ztratil přibližně 17 %, přesto od začátku roku zůstává v zisku přes 50 %. V pátek krátce propadl na 460 USD pod červencové minimum 464 USD, následně však uzavřel kolem 472 USD. Tento obrat připomíná tzv. bear trap, kdy průraz podpory přiláká prodejce, ale následný růst jejich pozice dostane pod tlak. Jeff Hirsch ze Stock Trader's Almanac upozornil, že od říjnového závěru roku s kongresovými volbami do následujícího června index S&P 500 od roku 1950 vzrostl ve všech 19 případech, s mediánovým zhodnocením 15 %. Polovodiče od roku 1994 zaznamenaly osm úspěšných cyklů z osmi, s mediánovým růstem 22 %. Pravděpodobnost pro odraz trhů výše je tedy do konce roku vysoká. Historie však není zárukou, jak například ukazuje anomálie v letech 2002 a 2018, kdy sektor polovodičů před zotavením ztratil dalších přibližně 11 %.
Fed na středečním zasedání ponechal úrokové sazby beze změny, dva představitelé však hlasovali pro jejich zvýšení. Michael Hartnett z Bank of America proto doporučuje defenzivní přístup, dokud neskončí globální cyklus zvyšování sazeb; za posledních šest měsíců centrální banky po celém světě podle jeho údajů zvýšily sazby celkem 42krát. Pozornost se nyní přesouvá k pátečnímu reportu zaměstnanosti, kde analytici očekávají vznik pouze 55 tisíc pracovních míst po předchozích 29 tisících a stabilní nezaměstnanost na 4,2 %. Slabší údaje by mohly snížit prostor Fedu pro další zpřísňování politiky. Jamie Dimon z JPMorgan zároveň varoval, že masivní vládní výdaje vytvářejí zdánlivou prosperitu, ale současně podporují inflaci. Americký rozpočtový deficit za fiskální rok 2026 dosáhl 1,99 bilionu USD, meziročně o 217 mld. USD více. Dimon zdůraznil nutnost připravovat portfolia i na extrémní scénáře vývoje akcií, sazeb a dluhopisů. Ray Dalio v souvislosti s dlouhodobými fiskálními a inflačními riziky připomíná význam zlata jako diverzifikačního aktiva.
Úterní americké kongresové volby mohou zásadně ovlivnit regulační prostředí několika sektorů. Demokraté jsou jasnými favority na převzetí Sněmovny reprezentantů, přičemž model Harvardu jim přisuzuje pravděpodobnost vítězství kolem 94 %. Klíčová je rostoucí shoda obou politických stran na potřebě regulovat farmaceutický průmysl, datová centra a trh s bydlením. V případě farmaceutických firem se diskutuje o přísnější regulaci cen léků i omezení vertikální integrace zdravotnických společností, což představuje potenciální riziko pro jejich marže. U AI datových center sílí odpor kvůli vysoké spotřebě elektřiny a vody, přičemž některé návrhy požadují, aby provozovatelé financovali potřebnou energetickou infrastrukturu. Podle Briana Gardnera ze Stifel je pravděpodobnější mírnější regulatorní rámec než rozsáhlé restrikce, zatímco analytik Tobin Marcus z Wolfe Research upozorňuje zejména na guvernérské volby v Texasu. Případná porážka tamního Grega Abbotta by mohla výrazně změnit podmínky pro nové datové projekty. Investoři budou sledovat také kalifornský návrh daně z majetku miliardářů a další omezení nákupů rodinných domů velkými institucionálními investory.
Kryptoměnový trh zasáhl rekordní hackerský útok na Binance v hodnotě 6,3 mld. USD. Jde o více než čtyřnásobek dosavadního rekordu útoku na Bybit z února 2025 a vyšetřovatelé jej spojují se Severní Koreou. Celková kapitalizace kryptoměn po útoku klesla z téměř 2,7 bilionu USD pod 2,6 bilionu USD, přičemž nejvýraznější ztráty zaznamenaly ether a token BNB. Binance dočasně pozastavila výběry, přislíbila pokrýt veškeré ztráty uživatelů a v sobotu uvedla, že již kompenzovala 90 % ukradených prostředků. Podle Fundstrat může z ukradených aktiv zůstat přibližně 3,3 mld. USD stále v pohybu, což představuje riziko dalších prodejních tlaků. Schopnost trhu tuto potenciální nabídku absorbovat bude důležitým testem skutečné poptávky. Bitcoin se pohybuje kolem 78 tisíc USD, přičemž klíčovou podporou zůstává 75 600 USD a následně 200denní průměr kolem 73 100 USD. Bezpečnostní incident navíc upozornil na rostoucí rizika automatizovaných kybernetických útoků využívajících AI.
Výsledky firem a sentiment
- Alphabet patřil mezi největší poražené výsledkové sezóny, když jeho akcie po zveřejnění hospodaření oslabily přibližně o 13 %. Společnost zaostala za očekáváním v tržbách i zisku a investory znepokojilo především zhoršování monetizace vyhledávání v důsledku rozšiřování AI. Přestože tradiční vyhledávací byznys podle Sundara Pichaie nadále rostl, jeho schopnost generovat příjmy se dostává pod tlak nových způsobů interakce uživatelů s umělou inteligencí. Cloudová divize přitom vykázala tržby 30,7 mld. USD oproti očekávaným 29,1 mld. USD, což potvrzuje silnou poptávku po AI infrastruktuře. Zásadním negativním signálem bylo také záporné volné cash flow ve třetím kvartálu. Investoři stále více rozlišují mezi růstem samotného AI byznysu a schopností proměnit investice do infrastruktury ve skutečný disponibilní zisk.
- Amazon a Meta potvrdily, že rostoucí náklady na AI začínají výrazně zatěžovat hotovostní toky technologických gigantů. Amazon nesplnil očekávání na úrovni tržeb ani zisku, přestože jeho cloudová divize AWS vykázala mimořádně silný meziroční růst o 40 % na 45,9 mld. USD. Společnost tak oznámila záporné volné cash flow, podobně jako Alphabet. Meta taktéž předchozí týden oznámila záporné volné cash flow poprvé od roku 2012. Žádná z těchto společností přitom nenaznačila plán výrazně zpomalit investice do AI. Současná reakce trhu je tak zatím spíše korekce přehnaných očekávání než zásadní zhoršení fundamentů. Výsledky totiž nebyly vyloženě slabé, pouze nedokázaly ospravedlnit mimořádně vysoké požadavky investorů. Trh tak přestává oceňovat samotný růst výdajů na infrastrukturu jako automaticky pozitivní zprávu.
- Intel zaznamenal mimořádně prudký propad, přestože některé výsledkové ukazatele překonaly očekávání. Společnost vykázala zisk nad odhady a tržby přibližně v souladu s prognózami, investory však znepokojila slabost segmentu osobních počítačů, kterou vedení spojilo s rostoucími náklady na paměťové komponenty. Akcie po výsledcích ztratily více než 28 % a během října přišly téměř o polovinu hodnoty. Přitom segment datových center a AI zaznamenal meziroční růst tržeb o 78 % na 7,318 mld. USD, výrazně nad očekávaním. Vývoj názorně ukazuje, že ani silná AI divize nemusí kompenzovat slabší výhled tradičních segmentů. Keith Lerner z Truist upozorňuje, že technologický sektor od roku 2023 zažil již šest korekcí přesahujících 10 %, přičemž čtyři dosáhly 14–27 %. Současný výprodej proto nemusí být definitivně u konce, zvláště pokud se nepodaří obnovit důvěru v dlouhodobou návratnost investic.
- Výstavba AI infrastruktury se tak dostává pod rostoucí finanční tlak a objevují se varování před nadměrnou kapacitou. Elon Musk souhlasil s investorem Chamathem Palihapitiyou, že rok 2027 může přinést značné množství nevyužitého výpočetního výkonu a částečně dokončených datových center. Musk odhaduje, že více než 200 menších specializovaných cloudových poskytovatelů může čelit bankrotům nebo konsolidaci, protože dluhopisové trhy omezují financování projektů bez stabilních příjmů mimo AI infrastrukturu. Potenciální důsledky by se mohly rozšířit napříč dodavatelským řetězcem od datových center po výrobce čipů. Zásadním rozdílem mezi vítězi a poraženými bude přístup ke kapitálu a schopnost efektivně využívat vybudovanou infrastrukturu.
Pro nadcházející týden budou klíčové úterní kongresové volby, páteční report zaměstnanosti a pokračující výsledková sezóna, zejména Apple, Palantir, AMD a Arm. Celkový sentiment zůstává křehký, avšak současná sektorová rotace nabízí důležitý rozdíl oproti klasickému plošnému medvědímu trhu. Investoři by měli upřednostňovat společnosti se stabilním cash flow, udržitelným financováním a prokazatelnou návratností investic před podniky závislými výhradně na pokračování AI investičního boomu.