Akciová bublina končí
Slunce zapadá a vzduch se ochlazuje. AI bublina již dost možná skončila, ale žádný spěch. Ta internetová se vyfukovala více než dva roky.
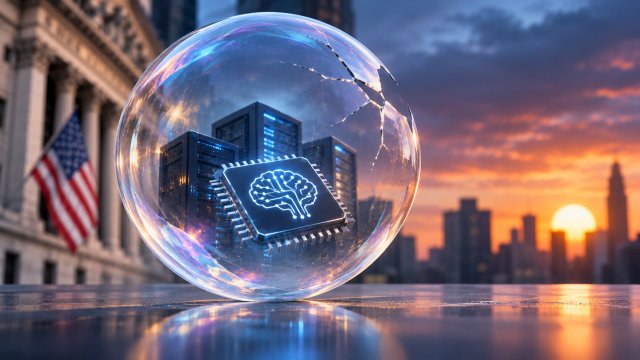
Mezi investory ani dnes nepanuje shoda, zda je několikaletý investiční cyklus spojený s výstavbou datových center za účelem vývoje a provozování umělé inteligence (AI), investiční bublinou či nikoli. Tato otázka se ovšem dnes jeví důležitější než kdy jindy, uprostřed silného výprodeje akcií předních firem v AI ekosystému, jako jsou například: Nvidia (-39 % od svých maxim), Micron (-43 %), Samsung (-49 %), Taiwan Semiconductor (-28 %), Oracle (-55 %) a dalších souvisejících průmyslových a energetických společností. V případě, že se o investiční bublinu skutečně jedná, lze mluvit již nyní o tom, že se vyfukuje a hodnota těchto předních společností může propastně klesat i nadále. Pokud to bublina není a výhledy na hospodaření jsou realistické, lze očekávat návrat těchto společností na historická maxima a výše. Odpověď leží v úvahách, které jsou pro lidskou mysl neintuitivní.
Populární produkt neznamená úspěšný business
Velké jazykové modely, nebo také AI aplikace v posledních letech nabyly popularity po celém světě tempem, které nemá v historii obdoby. Již dnes špičkoví manažeři velkých korporací mluví o tom, že AI je novým Excelem a Wordem, bez kterého se zaměstnanci ale i obyčejní lidé v budoucnosti neobejdou. AI modely jsou tudíž bezpochyby populární a užitečný produkt, který se bude i nadále využívat. To je benefit koncového uživatele, ale jak jsou na tom jejich tvůrci?
Z logiky věci by tedy poskytovatelé a potažmo vývojáři těchto AI modelů měli být veleúspěšné společnosti, protože trhu poskytují to, po čem je obrovská poptávka. Ovšem popularita produktu automaticky neznamená úspěšný business. Vývoj a provoz předních AI modelů je v současné době ekonomicky nerentabilní, kvůli vysoké ceně výstavby a údržby datových center, na kterých lze provozovat AI. První ingrediencí k úspěchu poskytovatelů AI je tedy nízká cena hardware. Ovšem tito poskytovatelé se dnes kvůli manické výstavbě přou, a dokonce i přeplácejí o některé kousky hardware, což zákonitě žene jejich cenu nahoru. Druhou ingrediencí je durabilita, nejdražší kousky hardware, které tvoří datová centra mají dočasnou životnost a bude potřeba je každých několik let vyměnit. A to bude nákladné. Třetí ingrediencí je levná elektřina, jejíž výroba ovšem spotřebě datových center nestíhá a cena elektrické energie tak roste. Čtvrtou ingrediencí je ochota uživatelů platit vysoké ceny za užívání AI modelů. Ta je dnes spíše slabá, a navíc intenzivní konkurence mezi poskytovateli AI modelů jim nedovoluje výrazným způsobem zvyšovat ceny AI služeb.
Celkově tedy jak na straně nákladů, tak i na straně zisků je provoz a vývoj AI modelů na tom velmi špatně. Jediné, co to drží nad vodou je ochota investorů tyto ztráty hradit s vidinou budoucího zlepšení, které ale není vůbec jisté.
Poskytovateli AI modelů se například myslí: největší vývojáři AI jako jsou OpenAI či Anthropic a hyperskaláři, kteří masivně staví datová centra: SpaceX, Google, Amazon, Meta, Microsoft, či Oracle.
AI ekosystém je silně provázaný a sdílí společný osud
Pokud tedy provoz a vývoj AI není rentabilní business, dává alespoň smysl se svést na vlně obrovské poptávky, a to na hřbetě největších výrobců hardware? To budou společnosti jako jsou Micron, Samsung, SK Hynix, ASML, Sandisk a další. Nebo také Nvidia, Broadcom a AMD, které jsou ale spíše vývojáři hardware.
Ne tak rychle. Pokud investoři přestanou věřit v brzkou rentabilitu AI modelů, výše uvedení hyperskaláři a vývojáři budou muset plánovanou výstavbu, kvůli finanční tísni zpomalit, nebo přímo zastavit. Všechny plánované objednávky, které si výrobci hardware namalovali až do roku 2030 pak budou výrazně revidovány dolů. Tedy argument, že valuace těchto společností jsou nyní směšně nízké na základě očekávaných zisků na tomto padají. Je zde důvod, proč jsou nyní valuace u těchto společností zdánlivě nízké, podstatná část investorů tuší, že slunce pouze nevychází ale i zapadá, extrémní poptávka po hardware je dočasný jev. Spoustu z těchto hardwarových společností, které jsou dnes na výsluní, byly jen několik let zpátky typ společnosti, o kterou by investor ani nezavadil. Co se tedy dnes jeví levně ve skutečnosti až tak levné být nemusí, je to účetní klam. Účetních klamů je u AI společností mnoho, a to je něco, co běžný neprofesionální investor jen těžko spatřuje. Ale vše se časem projeví a ukáže. Ilegální a utajovaný prodej čipů Nvidia do Číny, nebo revaluace akciových podílů Anthropic, jenž tvoři zhruba polovinu účetního zisku Google či Amazon jsou jen některé z mnoha příkladů.
AI stojí na důvěře investorů. Proto je to bublina
AI společnosti jsou navzájem propojené a snad je z textu již zřejmé, že nyní stojí především na důvěře investorů. Například společnosti jako je Coca-Cola může být jedno, zda si investoři budou myslet, že zítra zkrachuje nebo ne, protože její business ji reálně vynáší peníze, a tedy přežití Coca-Coly nezávisí na externím financování. AI není výnosný business, a to ani pro přední vývojáře jako je Anthropic či OpenAI. Ti tedy silně závisí na důvěře investorů. A nejsou přesvědčivé důkazy, že by se to v dohledné době mělo změnit.
„Umělá inteligence je revoluční technologie, která dělá zázraky a zcela změní svět a tím pádem to musí být dobrá investice“. V posledních několika letech investoři bez rozmyslu na základě této důvěry vložili nepředstavitelné částky peněz do rukou těchto společností. Pokud se alespoň jedna část této věty ukáže být nepravdivou, bublina splaskne, protože iluze skončí. V posledních měsících vidíme, že se to již možná začalo dít. Ale uvědomění není vždy rychlé a může trvat roky, jako tomu bylo v období internetové bubliny po roce 2000. AI stejně jako internet změní svět v horizontu dalších dekád. Nikdo dnes neumí přesně předpovědět, kdo dokáže tuto technologii nejlépe monetizovat a bude tedy z toho ekonomicky těžit. Něco mi ale říká, že hlavní vítěze nenajdeme v AI ekosystému ale v řadách „obyčejných“ komerčních byznysů, které dokážou AI efektivně zabudovat do svých produktů a trvale z toho těžit.
Slunce zapadá
Je těžké si představit o mnoho lepší a perspektivnější prostředí pro AI společnosti, než které je tady dnes. Pokud se někdo řídí heslem „v nejlepším přestat“, pak to jsou právě akciové trhy. Ty jsou proslulé tím, že hledí do budoucnosti a ceny stanovují na základě očekávaných zisků v následujících 12–18 měsících. Z pohledu investora je hrubě řečeno docela jedno v jakém stavu je podnik dnes, neboť investice je vždy o tom, co bude v budoucnu. Za 12–18 měsíců si nemyslíme, že bude tržní a ekonomické prostředí o mnoho nakloněnější spekulativním investičním aktivitám, než je tomu dnes. Vítězství demokratů ve volbách povede ke zpomalení výstavby datových center, a tedy nižší poptávce po hardware. Trvale vyšší výnosy na dluhopisech zdražují peníze a snižují chuť investorů k riziku a spekulativním investicím. Ceny akcií AI společností již dnes v sobě nesou vysoká očekávání, a tedy prostor pro další zhodnocení je u nich v mnoha případech omezený. Účetní triky se začnou čím dál více projevovat, což poškodí iluzi o vysoké ziskovosti předních AI firem. Bublina tedy dost možná již skončila a vyfukuje se, ale žádný spěch. Ta internetová se vyfukovala více než 2 roky a v průběhu se mohlo mnohokrát zdát, že nabírá druhý dech.